فوسفاط المغرب 2026: لغز "المبيعات المرتفعة والأرباح المتراجعة".. قراءة في الأرقام والمسببات
فريق التحرير ·
الدار البيضاء – الخميس 2 أبريل 2026
أثار التقرير السنوي الأخير للمكتب الشريف للفوسفاط (OCP) نقاشاً واسعاً في الأوساط الاقتصادية، بعدما كشف عن مفارقة رقمية مثيرة؛ فعلى الرغم من نجاح المجموعة في رفع حجم مبيعاتها الإجمالي واكتساح أسواق دولية جديدة، إلا أن صافي الأرباح سجل تراجعاً بنسبة 13.7% ليستقر عند حدود 1.8 مليار دولار. هذا التباين يطرح تساؤلات جوهرية حول العوامل الخفية التي التهمت هوامش الربح رغم "طفرة" التصدير.
1. "فخ" تكاليف المواد الأولية (الأمونيا والكبريت)
المبرر الأول والأساسي لهذا التراجع يكمن في ارتفاع تكلفة "المدخلات". فرغم أن المغرب يمتلك أكبر احتياطي فوسفاط في العالم، إلا أن صناعة الأسمدة تعتمد بشكل حيوي على مادتين يتم استيرادهما من الخارج: الأمونيا والكبريت.
خلال العام الماضي، شهدت أسواق الطاقة العالمية تقلبات حادة بسبب التوترات الجيوسياسية، مما رفع أسعار الأمونيا لمستويات قياسية.
تكلفة شحن وتأمين هذه المواد ارتفعت بدورها، مما جعل "تكلفة الإنتاج" تلتهم جزءاً كبيراً من العائدات المحققة من بيع المنتج النهائي.
2. الاستثمارات الضخمة في "الاستدامة" و"التحلية"
المغرب لا يبيع الفوسفاط فحسب، بل يستثمر بكثافة في مستقبله. المجموعة انخرطت في برنامج استثماري "أخضر" ضخم بقيمة 14 مليار دولار:
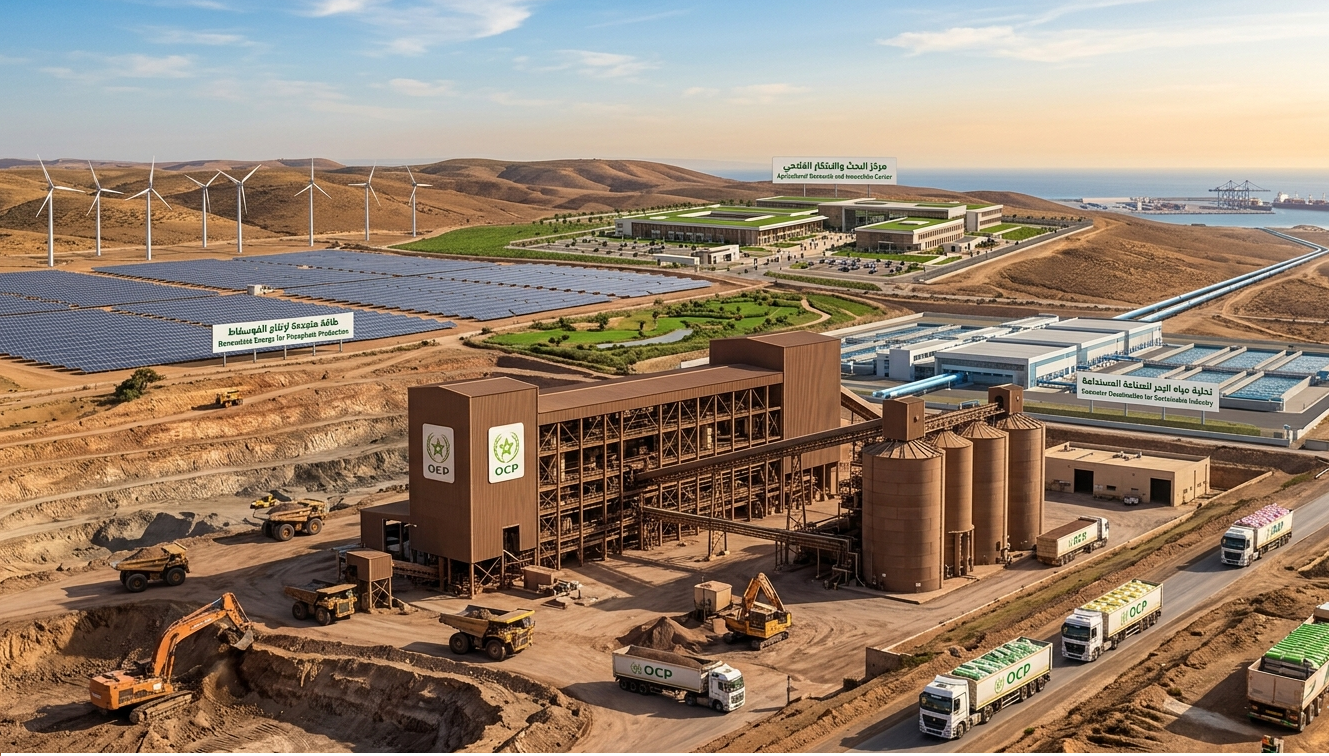
تحلية مياه البحر: لمواجهة الجفاف، أنشأ المكتب محطات عملاقة لتحلية المياه لاستخدامها في الأغراض الصناعية، وهي استثمارات ذات تكلفة رأسمالية عالية جداً تظهر كـ "أعباء" في الميزانية على المدى القصير.
الطاقة المتجددة: الاستثمار في محطات الطاقة الشمسية والريحية لتشغيل المجمعات الصناعية بالكامل بالطاقة النظيفة بحلول عام 2027.
هذه المصاريف، وإن كانت تضمن استدامة الشركة مستقبلاً، إلا أنها أثرت بشكل مباشر على "النتيجة الصافية" للعام الحالي.
3. تقلبات الأسعار الدولية وجني الأرباح
رغم ارتفاع حجم الصادرات (بالأطنان)، إلا أن متوسط سعر بيع الأسمدة في السوق العالمية شهد "تصحيحاً" بعد القفزات غير الطبيعية التي حدثت في أعقاب أزمة أوكرانيا. فالسوق العالمي انتقل من مرحلة "الندرة" إلى مرحلة "الوفرة النسبية"، مما ضغط على هوامش الربح رغم زيادة الكميات المصدرة إلى أسواق استراتيجية مثل الهند والبرازيل.
4. الارتفاع الملحوظ في "التكاليف المالية"
أشارت التقارير إلى أن ارتفاع أسعار الفائدة عالمياً أدى إلى زيادة "التكاليف المالية" المرتبطة بالقروض التي تعتمد عليها المجموعة لتمويل مشاريع التوسعة الكبرى. هذا البند وحده ساهم في خفض الأرباح الصافية بنحو 200 مليون دولار مقارنة بالسنة المالية السابقة.
نظرة مستقبلية: هل يدعو الوضع للقلق؟
يرى الخبراء أن هذا التراجع "تقني" وليس "هيكلياً". فالمكتب الشريف للفوسفاط يضحي بجزء من أرباحه الآنية لبناء إمبراطورية صناعية خضراء ستكون الأقل تكلفة والأكثر تنافسية في العالم خلال العقد القادم. زيادة حجم المبيعات هي المؤشر الحقيقي على "قوة الحصة السوقية"، أما الأرباح فستعود للنمو بمجرد اكتمال المشاريع الاستثمارية الكبرى واستقرار أسعار المواد الأولية.
1. الاستثمار في "السيادة المائية" (التكلفة الخفية)
أحد أكبر الأسباب التي أثرت على الميزانية العمومية للمكتب الشريف للفوسفاط (OCP) هو قراره الاستراتيجي بـالاستغناء الكامل عن المياه العذبة في أفق 2026.
محطات التحلية: استثمر المكتب المليارات في بناء محطات ضخمة لتحلية مياه البحر (مثل محطة الجرف الأصفر وآسفي).
الهدف: توجيه المياه العذبة للشرب والزراعة في ظل الجفاف الهيكلي بالمغرب، وتحمل قطاع الفوسفاط تكلفة "إنتاج مياهه" بنفسه. هذه التكاليف الرأسمالية (CAPEX) تظهر كمصاريف ضخمة تقلص صافي الربح السنوي.
2. التوسع في القارة الإفريقية (الاستثمار طويل الأمد)
المغرب ينهج سياسة "الأسمدة مقابل الاستقرار الغذائي" في إفريقيا:
مصانع خلط الأسمدة: أنشأ المكتب وحدات في نيجيريا، إثيوبيا، ورواندا.
تخصيص كميات مدعمة: قام المغرب بتخصيص ملايين الأطنان من الأسمدة بأسعار تفضيلية أو كـ "هبات" لدول إفريقية لتعزيز نفوذه الجيوسياسي وضمان أمن القارة الغذائي.
النتيجة: ارتفاع "حجم المبيعات" (بالطن) لكن بعائد مادي أقل مقارنة بالبيع في الأسواق الأوروبية أو الأمريكية بأسعار البورصة الكاملة.
3. تقلبات "سوق الأمونيا" (الارتباط بالغاز)
لصناعة الأسمدة الفوسفاطية، يحتاج المغرب لـالأمونيا (التي تُنتج من الغاز الطبيعي).
المغرب يستورد أغلب احتياجاته من الأمونيا. ومع تذبذب أسعار الغاز عالمياً، ارتفعت فاتورة استيراد المواد الأولية.
هذا ما يفسر لماذا يتجه المغرب الآن للاستثمار في "الهيدروجين الأخضر"؛ لإنتاج "أمونيا خضراء" محلياً والتخلص من التبعية للأسواق الدولية التي تلتهم أرباحه حالياً.
4. هيكلة الديون والتمويل الدولي
لتمويل "البرنامج الاستثماري الأخضر" (130 مليار درهم)، لجأ المكتب الشريف للفوسفاط إلى أسواق المال الدولية والقروض من مؤسسات مثل البنك الدولي والبنك الإفريقي للتنمية.
الفائدة: مع ارتفاع أسعار الفائدة عالمياً (كما فعل الفيدرالي الأمريكي والمركزي الأوروبي)، زادت "خدمة الدين"، وهي مبالغ تُخصم مباشرة من الأرباح الصافية قبل إعلان النتائج النهائية.
5. التحول نحو "الأسمدة المشخصة" (Customized Fertilizers)
بدلاً من بيع الفوسفاط الخام (خسارة في القيمة المضافة)، انتقل المغرب لتصنيع أسمدة مصممة خصيصاً لكل نوع تربة.
هذا التحول يتطلب ميزانيات ضخمة لـالبحث والتطوير (R&D) وجيوشاً من المهندسين والخبراء في الميدان (خاصة في إفريقيا). هذه مصاريف تشغيلية تضغط على الأرباح حالياً لكنها تبني "قوة احتكارية" للمستقبل.
الخلاصة:
التراجع بنسبة 13.7% ليس علامة ضعف، بل هو نتيجة "إعادة استثمار ضخمة". المكتب الشريف للفوسفاط يتحول من "مستخرج للمواد الخام" إلى "عملاق طاقة وتكنولوجيا زراعية"، وهو تحول مكلف مادياً في البداية، لكنه يجعل من الفوسفاط "نفط المغرب الدائم" الذي لا ينضب.